من بين جميع الوظائف اللي كتدخل فـتسيير المقاولة، الوظيفة المالية بلا شك هي الوظيفة الغالبة وغتبقى كذلك مدة طويلة؛ ببساطة حيث هي الأصل والنتيجة ديال أغلب العمليات الاقتصادية: بلا الفلوس ما كيتدارش شي حاجة كبيرة، وبلا المداخيل ما كيمكنش تبقى مدة طويلة.
بهذا المنطق، خاص أي واحد يهتم عن قرب بالجوانب المالية، حيث التحكم فيها ضروري لسير المقاولات بشكل مزيان. ولكن كنلاحظو العكس، بزاف ديال الناس كيبغيو يبقاو بعيدين وكيعطيو أعذار مختلفة وما عندها حتى فائدة: «راه معقد»؛ «فيه مسؤولية بزاف»؛ «ماشي مناسب ليا». وأحياناً الرفض كيوصل حتى للنقد بلا مبرر: «الماليين ما عندهمش قلب»؛ «خاص نفضلو التنمية على المدى الطويل على الأرباح القصيرة»؛ «المقاولة ماشي غير أرقام».
ولكن مبادئ ومحتوى التسيير المالي ما فيهم حتى شي حاجة اللي تخلق هاد ردود الفعل. المهم هو نفهمو مزيان شنو هي الإشكالات المالية: راه بسيطة نسبياً وما عندها حتى دلالة خاصة. ومن بعد، خاص الواحد يبذل شوية مجهود باش يهتم بالأدوات اللي كتمكن من فهمها وقياسها، وغالباً راه متاحة لعدد كبير ديال الناس. وفي الأخير، القدرة على اتخاذ قرارات مالية، ولا حتى غير فهم القرارات اللي كيديروها الآخرين، غالباً ما هي إلا مسألة ديال المنطق السليم.
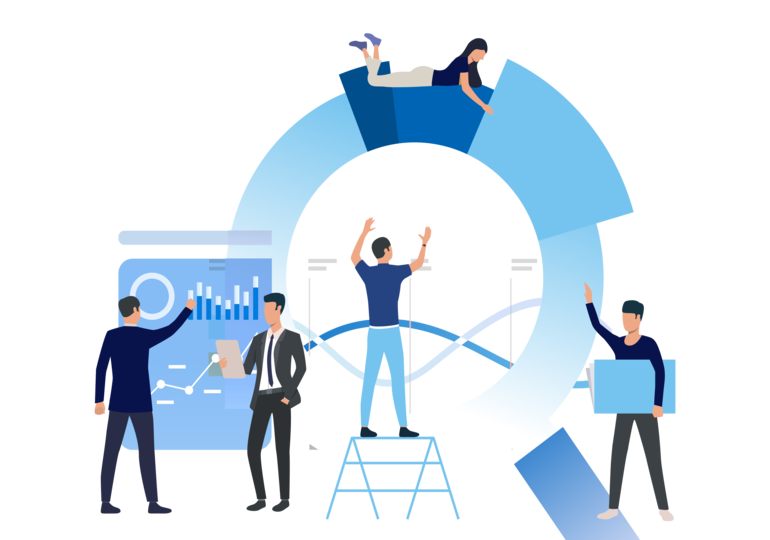
أحسن طريقة باش نقربو للمالية هي نشوفو المشاكل المالية اللي كتمس المقاولة. جمعناهم فشكل ديال «دورة» فالمخطط اللي لتحت. الجزء الفوقاني كيمثل العلاقة بين مصدر واستعمال رؤوس الأموال اللي كتستعملها المقاولة، والجزء التحتاني كيعبر على منطق الكلفة والمداخيل ديال نفس رؤوس الأموال.
باش تتأسس شي مقاولة، غالباً خاصها رؤوس أموال مهمة لتمويل الاستثمارات والأنشطة اللي بغات تطورها. ولتغطية هاد الحاجيات، خاص المقاولة تحصل على التمويل من الممولين اللي كيوافقو يحطو الموارد ديالهم رهن الإشارة لمدة معينة مقابل تعويض.
أول إشكال مالي هو «التوازن» بين الحاجيات والموارد. عندو جانب كمي حيث خاص الموارد تكون أكثر من الحاجيات، وعندو جانب نوعي حيث خاص الموارد تكون مستقرة بحال الحاجيات، وعندو كذلك جانب هيكلي بمعنى خاص الموارد تكون متناسبة فيما بينها، والحاجيات تكون ملائمة لمستوى النشاط.
اللي كيمولو رؤوس الأموال، سواء كانوا شركاء أو مقرضين، كيتسناو مقابل عادل على الاستثمار والمخاطرة ديالهم. هاد الشي كيشكل ضغط كبير على المقاولة اللي خاصها تلبي هاد التوقعات عبر تحمل ما يسمى «كلفة رأس المال». ولهذا خاصها تحقق فائض ديال الدخل الاقتصادي مقارنة مع تكاليف الاستغلال.
الإشكال المالي الثاني هو «التحسين»، وكيقاس بالعلاقة بين المداخيل الاقتصادية ومتوسط كلفة رأس المال. إلا كانت المداخيل أكبر أو مساوية للكلفة، فالممولين راضين واستمرارية المقاولة مضمونة، بل كيتخلق حتى قيمة إضافية لفائدة الشركاء. والعكس كيأدي لنقصان الثروة ودمار القيمة وقد يوصل للأزمة.
«التسيير المالي» هو مجموع الممارسات اللي الهدف ديالها تحقيق التوازن والتحسين فالدورة المالية ديال المقاولة.
وبحال أي عملية تسيير، كيدوز عبر أربع مراحل:
1) جمع المعلومات على القضايا اللي خاصها المعالجة؛
2) تحليل المشاكل باستعمال نماذج مفاهيمية؛
3) اتخاذ القرار حسب معايير محددة مسبقاً؛
4) التنفيذ والتطبيق.



 January 28, 2026 - BY Admin