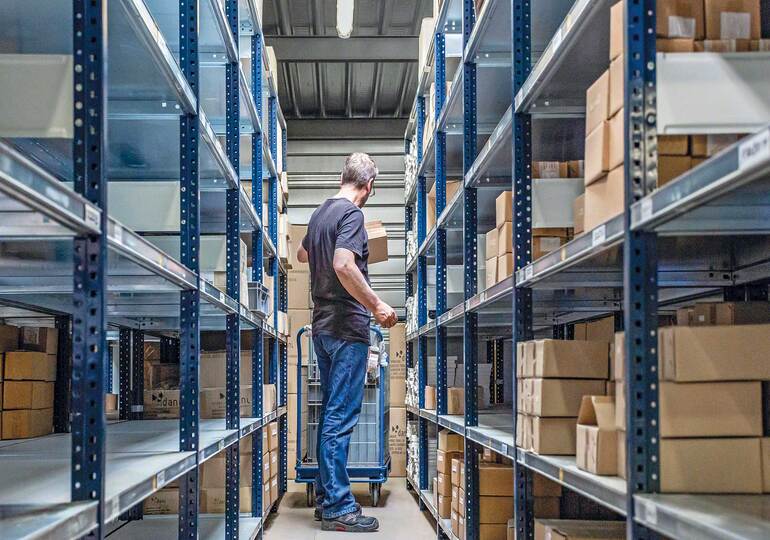
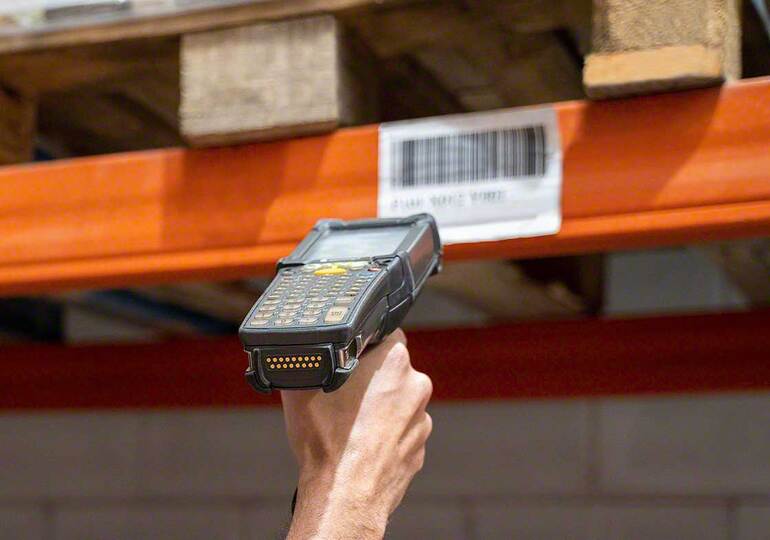
تُعدّ إدارة المخزون أمرًا بالغ الأهمية في الشركة، لأن المخزون (المواد الخام، المواد الاستهلاكية، المنتجات النهائية، إلخ) يُجمّد السيولة النقدية، ويعتمد سير عمليات التصنيع على إدارته بشكل جيد. علاوةً على ذلك، يمكن أن تؤثر ظروف التخزين على جودة المنتجات النهائية! لذا سيولي صاحب الشركة اهتمامًا كبيرًا بتحسين إدارة المخزون.
تقدم لكم فالوكسي (Valoxy)، شركة الخبرة المحاسبية في منطقة أوب-دو-فرانس، مزيدًا من التفاصيل:
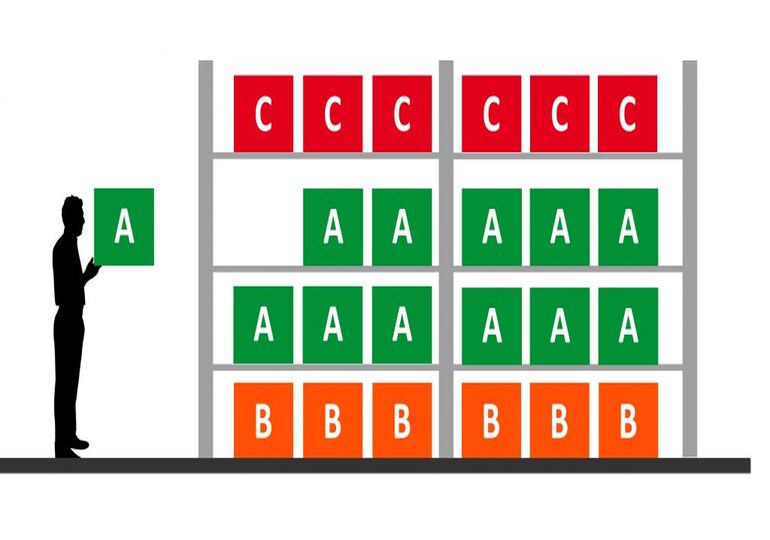
يتيح المخزون للشركة تلبية احتياجات عملائها في أقصر وقت ممكن. وبذلك يمكنها تسليم طلبات العملاء بسرعة، وبالتالي زيادة حجم مبيعاتها. ومع ذلك، فإن التكاليف المرتبطة بـ إدارة المخزون لا يمكن تجاهلها، إذ قد تكون في بعض الأحيان أعلى مما هو متوقع: تكلفة المناولة، تكلفة التخزين، تكلفة الاهتراء أو التقادم، ناهيك عن تجميد السيولة النقدية الذي يسببه المخزون. كما تنشأ تكاليف إضافية من الرسوم المالية التي قد يولدها المخزون، والخسائر المحتملة الناتجة عنها (مثل الفوائد البنكية).
علاوةً على ذلك، ولامتلاك مخزون مناسب لاحتياجات الشركة، يمكن للشركة استخدام طرق تقييم مخزون محددة مثل طريقة «أول وارد أول صادر (FIFO)»، أو «آخر وارد أول صادر (LIFO)»، أو طريقة «متوسط التكلفة المرجح (CUMP)». ومن الضروري لأي مدير يرغب في تحسين إدارة مخزونه أن يختار الطريقة الأنسب.
يتطلب تحسين إدارة مخزون الشركة توفر الكمية اللازمة من المنتجات النهائية في الوقت المناسب. يجب على المدير التأكد من كفاية مخزونه إذا لم يكن قادرًا على ضمان استمرارية الإنتاج. وعلى العكس، فإن الشركة التي تمتلك مخزونًا زائدًا ستشهد ارتفاع تكلفة تخزينه وتراجع قيمته مع مرور الوقت.
لذلك، يكفي إيجاد التوازن الذي يُحقّق أقصى ربح مع أقل تكلفة ممكنة، لكن هذا ليس دائمًا سهلًا. ويمكن وضع توقعات داخل الشركة لتمكين الإدارة من إدارة مخزونها بأفضل شكل ممكن.
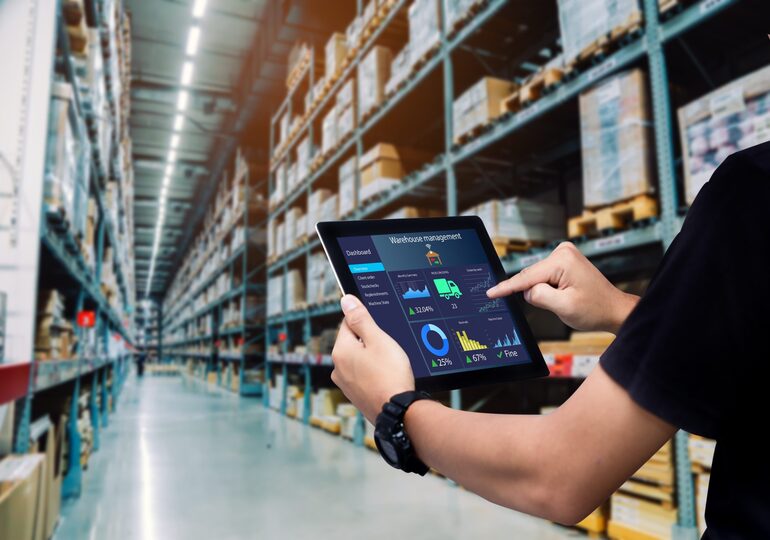
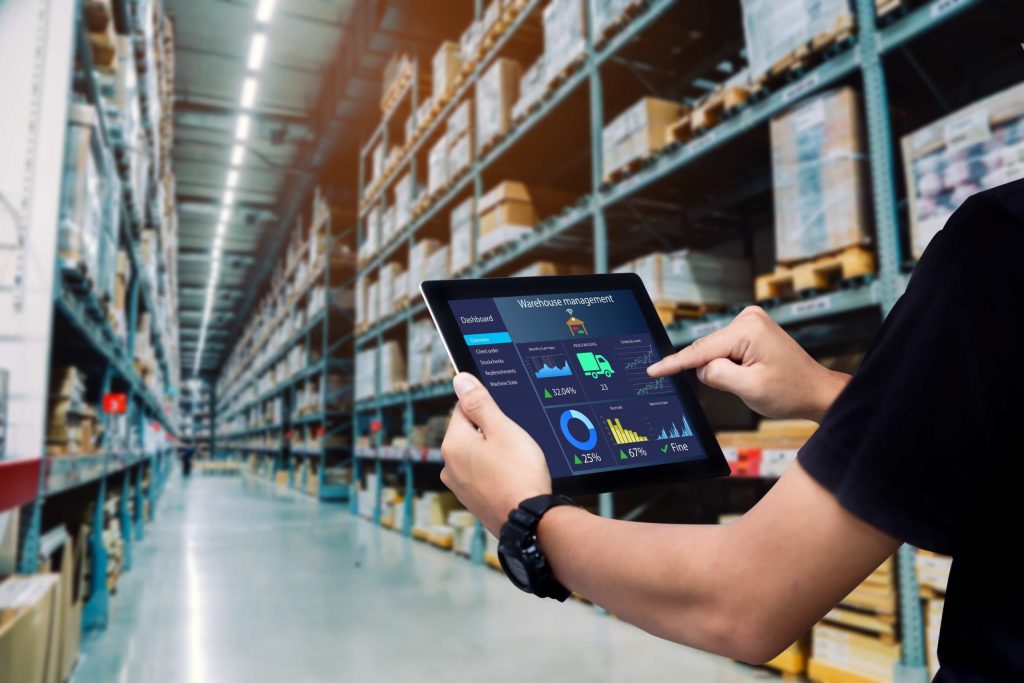
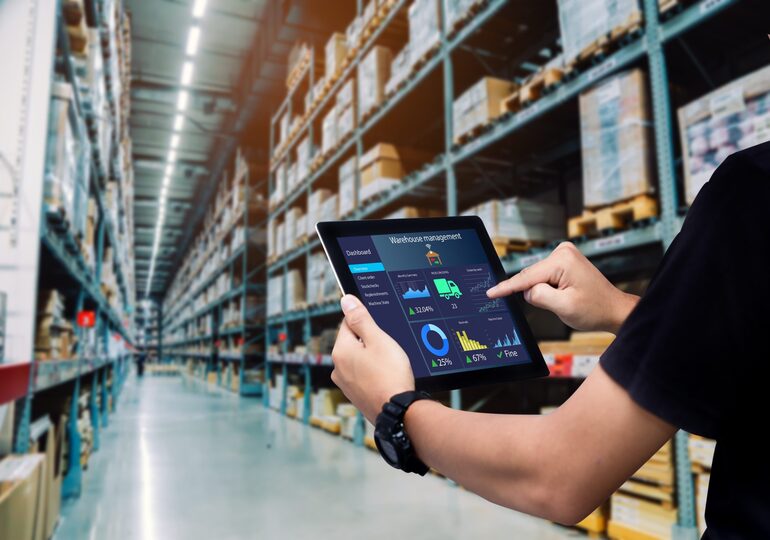
وتُمكّن الأدوات الحاسوبية من تحقيق نتائج ممتازة.
فعلى سبيل المثال، تستخدم شركات البيع عن بُعد والتجارة الإلكترونية برامج تسمح لها بتحسين إدارة مخزونها مع تسليم العملاء خلال 24 أو 48 ساعة. لذا، تُعدّ مسألة إدارة المخزون جوهرية لتمكين الشركة من تحسين إدارتها، ويجب أن توازن بين معايير غالبًا ما تكون متعارضة:
تلجأ عددٌ متزايد من الشركات إلى منهجية «الإنتاج في الوقت المناسب»، المعروفة أيضًا باسم «المخزون الصفري». ففي هذه الحالة، تنتظر الشركة استلام طلب العميل قبل أن تبدأ في التوريد. ومن الأمثلة الشائعة على ذلك صناعة السيارات. فعند شراء شخص لسيارة من وكيل، لا يحصل عليها فورًا في الغالب، بل يجب طلبها أولًا، لأن المصنّع في أغلب الحالات لا يحتفظ بها في المخزون.
إن استخدام هذه الطريقة لـ إدارة المخزون مفيد للشركة لأنه يقلل تكلفة التخزين بشكل كبير، بل وقد يلغيها تمامًا. كما أن منهجية الإنتاج في الوقت المناسب تحد من الهدر وتحسّن جودة المنتجات النهائية.
قد تستفيد الشركة إذًا من تطبيق مفهوم «المخزون الصفري»، ولكن بشرط أن يكون ذلك متوافقًا مع نشاطها وهيكلها التشغيلي.



 January 26, 2026 - BY Admin